
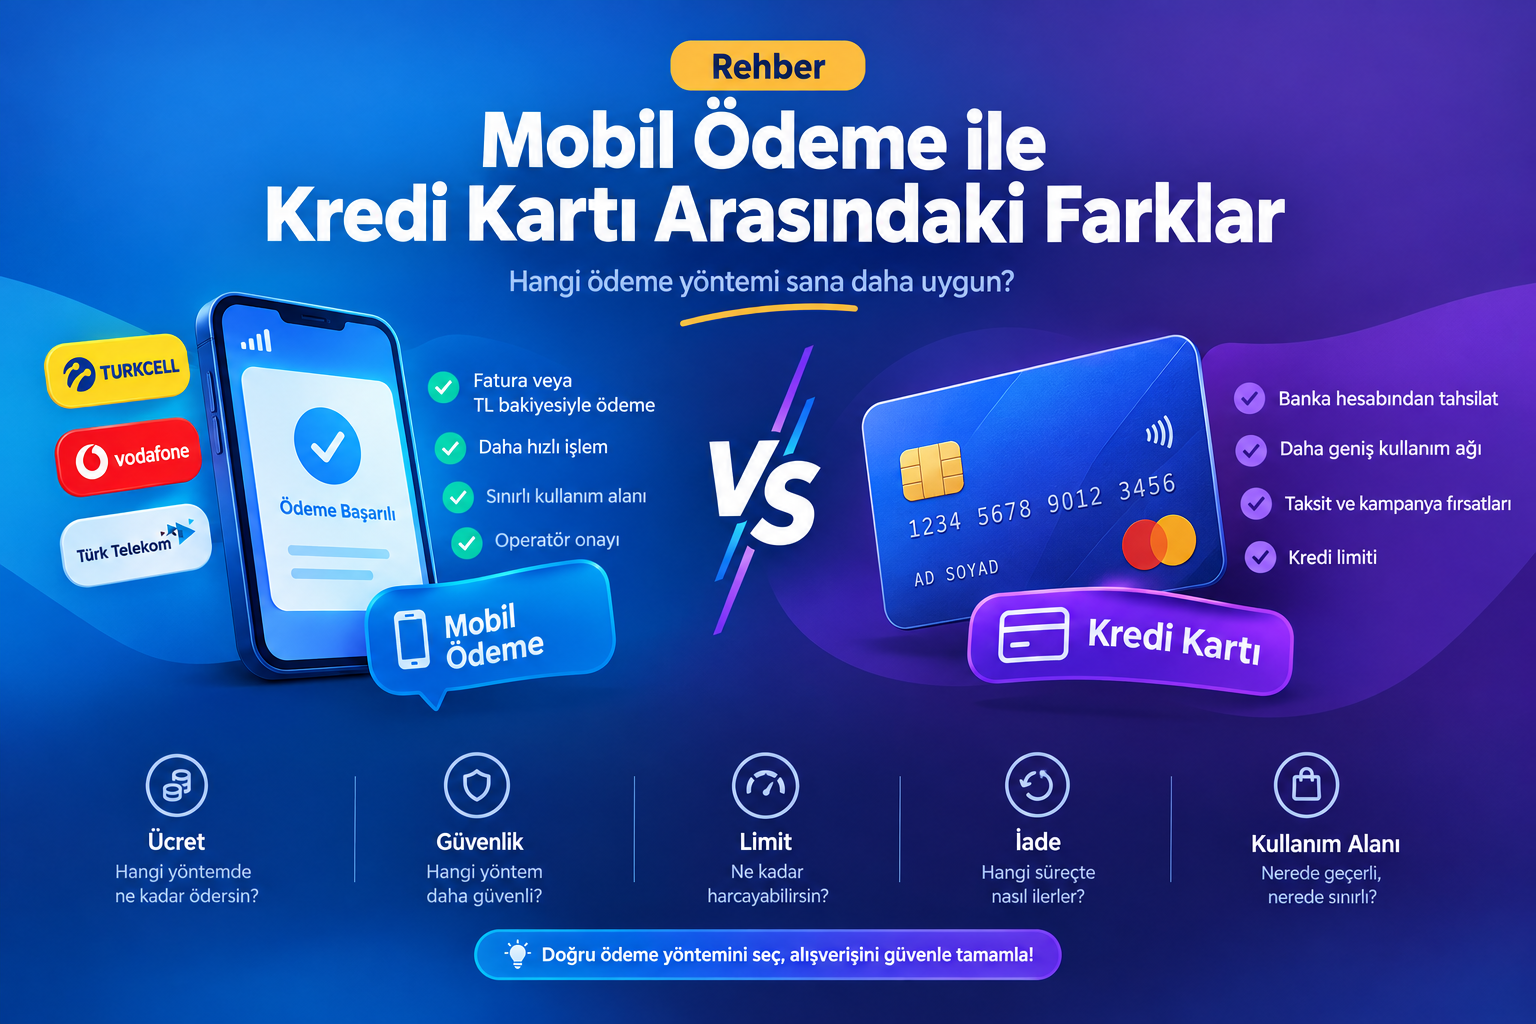
Mobil ödeme ile kredi kartı arasındaki farklar, alışveriş yaparken hangi yöntemi tercih edeceğini doğrudan etkiler. İki yöntem de internet üzerinden ödeme yapmanı sağlar ancak harcama tutarını tahsil eden kurum, ödeme limiti ve işlem maliyetleri aynı değildir.
Mobil ödeme, özellikle uygulama, oyun ve dijital hizmet alışverişlerinde pratik bir seçenek sunar. Kredi kartı ise çok sayıda mağazada kullanabileceğin, bankanın belirlediği kart limiti üzerinden çalışan bir ödeme aracıdır. Doğru tercihi yapmak için yalnızca ödeme kolaylığına değil, toplam maliyete ve kullanım koşullarına da bakmalısın.
Bu rehberde mobil ödeme ile kredi kartını ücret, limit, güvenlik, kullanım alanları ve iade süreci açısından karşılaştırıyoruz. Burada mobil ödeme derken GSM operatörü üzerinden yapılan ve harcama tutarını telefon faturana ya da TL bakiyene aktaran sistemi kastediyoruz. Telefonuna kredi kartı ekleyerek yaptığın temassız ödemeler ise farklı bir ödeme modelidir.
Mobil Ödeme Nedir, Kredi Kartı Nedir?
Mobil ödeme nasıl çalışır?
Operatör mobil ödemesi, anlaşmalı bir internet sitesi veya uygulama üzerinden telefon hattınla alışveriş yapmanı sağlar. Ödeme ekranında operatörün mobil ödeme seçeneği varsa işlemi telefon numaran, SMS doğrulaması, tek kullanımlık şifre, uygulama onayı veya hizmetin sunduğu başka bir yöntemle tamamlayabilirsin.
Faturalı hat kullanıyorsan operatör harcama tutarını telefon faturanda tahsil eder. Faturasız hatta ise ilgili tutar TL bakiyenden düşer. Turkcell Faturana Yansıt ve Türk Telekom Mobil Ödeme gibi hizmetler bu modele örnek oluşturur.
Ancak her internet sitesi bütün operatörleri kabul etmez. İşlem yapmadan önce satıcının ödeme ekranını ve hattının mobil ödeme koşullarını kontrol etmelisin.
Kredi kartı nasıl çalışır?
Kredi kartında banka, kartına bir harcama limiti tanımlar. Alışveriş yaptığında banka işlemi kart hesabına kaydeder ve harcama tutarını hesap özeti üzerinden tahsil eder. Sen de borcunu bankanın belirlediği son ödeme tarihine kadar ödersin.
Kartın sözleşmesine ve bankanın sunduğu seçeneklere göre taksit, puan, kampanya veya farklı avantajlardan yararlanabilirsin. Buna karşılık borcunu zamanında ödemediğinde faiz ve diğer sözleşmesel maliyetlerle karşılaşabilirsin.
Mobil Ödeme ile Kredi Kartı Arasındaki Temel Farklar
| Karşılaştırma | Mobil ödeme | Kredi kartı |
|---|---|---|
| Tahsilat | Operatör, tutarı faturanda tahsil eder veya TL bakiyenden düşer. | Banka, harcamayı kart hesabına yazar ve ekstre üzerinden tahsil eder. |
| Limit | Operatörün, hizmetin ve üye iş yerinin koşulları sınırı etkiler. | Banka, kredi kartı limitini belirler. |
| Kullanım alanı | Mobil ödeme anlaşması bulunan iş yerleri ve hizmetlerle sınırlıdır. | Kartı kabul eden çok sayıda mağaza ve internet sitesinde kullanılabilir. |
| Ek maliyet | Operatör veya ödeme hizmeti ayrıca ücret alabilir. | Ücretler kartın, bankanın ve seçilen işlemin koşullarına göre değişir. |
| Taksit | Hizmetin koşullarına bağlıdır; her mobil ödeme işlemi taksit sunmaz. | Banka ve satıcı taksit seçeneği sunuyorsa kullanılabilir. |
| Doğrulama | Telefon numarası, SMS, tek kullanımlık şifre veya uygulama onayı devreye girebilir. | Kart bilgileri, banka doğrulaması veya 3D Secure gibi kontroller kullanılabilir. |
| İade ve itiraz | Satıcı, operatör ve ilgili ödeme kuruluşunun görevine göre ilerler. | Satıcıya başvurunun yanı sıra banka üzerinden kart işlemi itirazı gündeme gelebilir. |
1. Ödeme Tutarı Nasıl Tahsil Edilir?
İki yöntemin en belirgin farkı, harcama tutarının hangi hesaptan tahsil edildiğidir.
Mobil ödemede operatör, faturalı hattın harcamasını telefon faturana yazar. Faturasız hat kullanıyorsan ödeme tutarını mevcut TL bakiyenden alır. Bu nedenle alışveriş yaparken doğrudan banka kartı bilgilerini girmen gerekmez.
Kredi kartında ise banka, harcamanı kart hesabına kaydeder. Hesap kesim tarihinde borcunu ekstre üzerinden takip edersin ve ödemeyi bankanın belirlediği tarihe göre yaparsın.
Bu ayrım bütçe yönetimini de etkiler. Mobil ödeme harcamalarını telefon faturanda takip ederken kredi kartı harcamalarını banka uygulamasından ve kart ekstresinden kontrol edersin.
Telefon faturanda bu harcamaların hangi dönemde görüneceğini merak ediyorsan Mobil Ödeme Faturaya Ne Zaman Yansır? rehberimizi inceleyebilirsin.
2. Mobil Ödeme mi Daha Ucuz, Kredi Kartı mı?
Bu soruya bütün kullanıcılar için geçerli tek bir cevap veremeyiz. Toplam maliyet; operatörün tarifesine, bankanın kart koşullarına ve satın alma yaptığın hizmete göre değişir.
Mobil ödeme kullanırken yalnızca ürün fiyatını kontrol etmek yeterli değildir. Operatör dönemsel hizmet bedeli, işlem ücreti veya gecikmiş tahsilat bedeli alabilir. Bu nedenle ödeme onayından önce ilgili hizmetin güncel ücret tablosunu incelemelisin.
Kredi kartında da kartın yıllık ücreti, taksit koşulları, gecikme faizi ve seçtiğin işlemin maliyeti önem taşır. Bankanın kampanyası sana avantaj sağlayabilir ancak kampanya koşullarını ve varsa ek ücretleri ayrıca kontrol etmelisin.
Örneğin 500 TL tutarında bir dijital ürün satın alacağını düşün. Mobil ödeme hizmeti ek bir bedel alıyorsa telefon faturana yalnızca ürün fiyatı yansımaz. Kredi kartında ise alışverişin toplam maliyetini kart koşullarına göre değerlendirirsin.
Bu yüzden karar verirken ürün fiyatını, işlem ücretini ve varsa dönemsel hizmet bedelini birlikte hesapla. Operatör ücretlerini karşılaştırmak için Mobil Ödeme İşlem Ücretleri ve Komisyonlar yazımıza da göz atabilirsin.
3. Mobil Ödeme Limiti ile Kredi Kartı Limiti Aynı mı?
Hayır. Mobil ödeme limiti ile kredi kartı limiti farklı sistemlerde çalışır.
Mobil ödeme limitini operatörün ve ilgili hizmetin koşulları etkiler. Hattın ödeme hizmetine açık mı, üye iş yeri işlem için hangi sınırı koyuyor ve mevcut kullanımın limiti ne kadar etkiliyor gibi noktalar önem taşır.
Kredi kartı limitini ise banka belirler. Kartla yaptığın alışverişler kullanılabilir limitini azaltır; borç ödemesi yaptığında banka hesabını ve ödeme durumunu dikkate alarak kullanılabilir limitini günceller.
Bu nedenle bankadaki kredi kartı limitinin yüksek olması, hattınla aynı tutarda mobil ödeme yapabileceğin anlamına gelmez. Aynı şekilde mobil ödeme limitinin bulunması da bankanın kredi kartı limitini artırmaz.
Hattındaki sınırı öğrenmek için Mobil Ödeme Limiti Nedir ve Nasıl Öğrenilir? rehberimizi okuyabilirsin.
4. Hangi Ödeme Yöntemi Daha Fazla Yerde Geçer?
Kredi kartı, kartlı ödeme kabul eden çok sayıda fiziksel mağaza ve internet sitesinde kullanılabilir. Yine de bazı satıcılar belirli kartları veya kart türlerini kabul etmeyebilir.
Operatör mobil ödemesi ise anlaşmalı iş yerleriyle sınırlıdır. Bir oyun veya uygulama mobil ödeme seçeneği sunarken başka bir platform yalnızca banka kartı ya da kredi kartıyla ödeme kabul edebilir.
Örneğin uygulama mağazasında operatör faturalandırmasıyla işlem yapabilirsin; fakat aynı operatör seçeneğini her alışveriş sitesinde bulamazsın. Üstelik bir hizmetin mobil ödemeyi kabul etmesi, üç operatörün tamamını desteklediği anlamına gelmez.
Satın alma öncesinde ödeme yöntemlerini kontrol et. Daha fazla örnek için Mobil Ödeme Nerelerde Kullanılır? yazımıza geçebilirsin.
5. Güvenlik Açısından Hangisi Daha İyi?
Mobil ödeme ve kredi kartı farklı güvenlik kontrolleri kullanır. Tek başına yöntem seçimi, her işlemin güvenli olduğu anlamına gelmez. Kullanıcının onay adımlarını doğru takip etmesi ve satıcının güvenilirliği de önem taşır.
Mobil ödemede ödeme ekranındaki tutarı ve firma adını kontrol et. Telefonuna gelen doğrulama kodunu yalnızca başlattığın işlem için kullan. Tanımadığın bir kişinin isteğiyle SMS kodunu, uygulama onayını veya hesap bilgilerini paylaşma.
Kredi kartında da kart bilgilerini güvenilir ödeme ekranlarına gir. Bankanın doğrulama bildirimlerini oku ve tanımadığın işlemleri gecikmeden bankana bildir. Telefonunda veya bilgisayarında şüpheli bağlantılardan uzak dur.
İki yöntemde de harcama geçmişini düzenli kontrol et. Tanımadığın bir mobil ödeme işlemi gördüğünde operatörün resmi destek kanalına ulaş; kredi kartında şüpheli işlem tespit ettiğinde bankanın resmi kanallarını kullan.
Güvenlik adımlarını ayrıntılı incelemek için Mobil Ödeme Güvenli mi? Riskler ve Güvenlik Önerileri rehberimizi okuyabilirsin.
6. İade ve Hatalı İşlem Sürecinde Ne Değişir?
Mobil ödeme veya kredi kartı kullanman, satın aldığın ürün için otomatik iade hakkı ya da anında para iadesi sağlamaz. Süreç; satın alma türüne, satıcının koşullarına ve işlemin niteliğine göre ilerler.
Bir uygulama, oyun veya dijital abonelik satın aldıysan öncelikle ürünü sunan platformun iade kurallarını incele. Mobil ödeme kullanmış olman, satıcının iade sürecini atlayabileceğin anlamına gelmez.
Mobil ödeme tarafında operatör işlem kaydını ve faturana yansıyan tutarı kontrol etmene yardımcı olur. Yanlış veya tanımadığın bir işlemde operatörün ya da ilgili ödeme kuruluşunun resmi destek kanalına da başvurmalısın.
Kredi kartında ise satıcıyla iletişime geçmenin yanında, şartlar uygunsa bankana kart işlemi itirazı iletebilirsin. İşlem tarihini, tutarı, firma adını ve satın alma kayıtlarını saklamak her iki yöntemde de işini kolaylaştırır.
Mobil ödeme servisini kapatmak, geçmiş alışverişini otomatik olarak iptal etmez. Aynı şekilde aboneliği durdurmak da geçmiş ödemeyi kendiliğinden iade etmez. Bu konudaki adımları Mobil Ödeme İptali ve İade Nasıl Yapılır? yazımızda bulabilirsin.
Mobil Ödeme Hangi Durumlarda Avantaj Sağlar?
Mobil ödeme, özellikle kart bilgilerini girmek istemediğin ve operatör seçeneği sunan bir platformdan alışveriş yaptığın zaman pratiklik sağlar. Telefon hattın ödeme hizmetine açıksa ve işlem koşulları sana uygunsa satın alma adımlarını kolayca tamamlayabilirsin.
- Telefon faturası üzerinden dijital alışveriş yapmak istiyorsan
- Faturasız hattındaki TL bakiyesiyle ödeme yapmayı tercih ediyorsan
- Satın alma yaptığın platform operatör mobil ödemesini destekliyorsa
- Ek ücretleri ve harcama limitini önceden kontrol ettiysen
Bu koşullar özellikle uygulama, oyun ve dijital hizmet alışverişlerinde işine yarayabilir. Yine de her işlemden önce toplam tutarı kontrol et.
Kredi Kartı Hangi Durumlarda Daha Mantıklı?
Kredi kartı, geniş bir iş yeri ağına erişmek veya kartın sunduğu kampanyalardan yararlanmak istediğinde avantaj sağlayabilir. Bankan ve satıcı taksit seçeneği sunuyorsa uygun alışverişlerde bu seçeneği de değerlendirebilirsin.
- Alışveriş yaptığın site kartla ödeme kabul ediyor ancak operatör mobil ödemesini desteklemiyorsa
- Bankanın sunduğu ve koşullarını karşıladığın bir kampanyadan yararlanacaksan
- Harcama ve ekstre takibini banka uygulaması üzerinden yapmak istiyorsan
- Satıcı kartlı ödeme altyapısı üzerinden uygun bir taksit seçeneği sunuyorsa
Ancak kart limitini gelirine ve ödeme gücüne göre yönet. Borcunu son ödeme tarihinde karşılayamayacağın harcamalarda faiz ve diğer maliyetleri hesaba kat.
Mobil Ödeme ile Kredi Kartı Arasında Nasıl Seçim Yapmalısın?
Doğru yöntemi seçmek için alışveriş yaptığın platformu, toplam maliyeti ve bütçeni birlikte değerlendir.
- Ödeme seçeneklerini kontrol et: Satıcının operatör mobil ödemesini mi, kredi kartını mı yoksa her ikisini mi kabul ettiğini öğren.
- Toplam maliyeti hesapla: Ürün bedeline ek olarak operatör veya banka hangi ücretleri alıyor, incele.
- Limitini kontrol et: Hattındaki mobil ödeme limitiyle kartının kullanılabilir limitini birbirine karıştırma.
- Ödeme planını düşün: Harcamayı telefon faturası üzerinden mi, yoksa kredi kartı ekstresi üzerinden mi takip etmek istediğine karar ver.
- Onay ekranını oku: Firma adını, tutarı ve varsa abonelik koşullarını kontrol etmeden işlemi tamamlamа.
Bu kontroller birkaç dakika sürer ancak beklenmeyen masrafları ve yanlış işlemleri önlemene yardımcı olur.
Mobil Ödeme ile Kredi Kartı Hakkında Sık Sorulan Sorular
Kredi kartı yerine mobil ödeme geçer mi?
Mobil ödeme bazı alışverişlerde kredi kartına alternatif olur; ancak iki yöntemin kabul edildiği iş yerleri ve tahsilat sistemi farklıdır. Satıcı yalnızca kartla ödeme kabul ediyorsa operatör mobil ödemesiyle işlem yapamazsın.
Mobil ödeme kullanınca kredi kartı limitim azalır mı?
Operatör üzerinden yaptığın mobil ödeme, doğrudan kredi kartı limitini kullanmaz. Operatör kendi mobil ödeme koşullarını uygular; banka ise kredi kartı harcamalarını kart hesabında takip eder.
Mobil ödeme her zaman kredi kartından daha pahalı mı?
Hayır. Maliyeti operatörün hizmet bedeli, işlem ücreti ve kredi kartının koşulları belirler. Ödeme öncesinde her iki yöntemin toplam maliyetini karşılaştırmalısın.
Mobil ödeme işlemlerinde taksit yapabilir miyim?
Taksit olanağı hizmetin ve ödeme yönteminin koşullarına bağlıdır. Örneğin Türk Telekom, kendi Mobil Ödeme alışverişlerinde taksit olanağı sunmadığını belirtir. Kredi kartında ise banka ve satıcı uygun koşullarda taksit seçeneği sunabilir.
Telefonla temassız ödeme ile operatör mobil ödemesi aynı mı?
Hayır. Telefonuna banka kartı veya kredi kartı ekleyerek NFC üzerinden ödeme yaptığında kartlı ödeme altyapısını kullanırsın. Operatör mobil ödemesinde ise anlaşmalı satıcının sunduğu sisteme göre harcama telefon faturana yansır veya TL bakiyenden düşer.
Mobil ödeme servisini kapatırsam önceki harcamalarım iptal olur mu?
Hayır. Servisi kapatmak yeni mobil ödeme işlemlerini durdurmaya yöneliktir; geçmiş harcamaları otomatik olarak silmez. Önceki bir satın alma için iade istiyorsan satıcının veya ilgili platformun sürecini takip etmelisin.
Sonuç: Mobil Ödeme mi, Kredi Kartı mı?
Mobil ödeme ile kredi kartı arasındaki temel fark, ödeme tutarını tahsil eden kurum ve işlemin çalışma biçimidir. Operatör mobil ödemesi harcamayı telefon faturana veya TL bakiyene aktarırken kredi kartı harcaması banka hesabına yansır.
Mobil ödeme, anlaşmalı dijital hizmetlerde pratik bir seçenek sunar. Kredi kartı ise daha geniş bir kartlı ödeme ağına ve bankanın sunduğu kampanya veya taksit olanaklarına erişim sağlar. Ancak ücretler, limitler ve kullanım koşulları her iki yöntemde de önem taşır.
Alışverişten önce satıcının kabul ettiği yöntemleri kontrol et, toplam maliyeti hesapla ve bütçene en uygun seçeneği belirle. Böylece yalnızca ödeme kolaylığına değil, harcamanın tamamına göre karar verirsin.
